Tuesday, November 14, 2017

Как учесть проценты меньше планируемых по вкладу, закрытому досрочно


Как отразить в учете организации получение процентов по депозиту в меньшей сумме в связи с досрочным расторжением организацией договора вклада, заключенного в прошлом году?

Как отразить в учете организации получение процентов по депозиту в меньшей сумме в связи с досрочным расторжением организацией договора вклада, заключенного в прошлом году?
Организация 26 декабря прошлого года разместила на депозите в обслуживающем банке финансовые средства в сумме 3 000 000 руб. сроком на 270 дней под 10% годовых. Проценты выплачиваются единовременно по окончании срока действия договора вклада. В случае досрочного расторжения договора ставка, согласно условиям договора, снижается до 1% годовых. 31 марта этого года в связи с нехваткой оборотных средств организация расторгла контракт вклада.
Согласно условиям учетной политики организация образовывает промежуточную бухгалтерскую отчетность каждый месяц.


Гражданско-правовые отношения


Согласно соглашению вклада (депозита) одна сторона (банк), принявшая поступившую от другой стороны (вкладчика) либо поступившую для нее финансовую сумму (вклад), обязуется возвратить сумму вклада и выплатить проценты на нее на условиях и в порядке, предусмотренных контрактом (п. 1 ст. 834 Гражданского кодекса РФ).
На сумму вклада банком выплачиваются проценты в размере, определяемом контрактом вклада. Проценты начисляются со дня, следующего за днем поступления суммы вклада в банк, до дня ее возврата вкладчику включительно, а вдруг ее списание со счета вкладчика произведено по иным основаниям - до дня списания включительно (п. 1 ст. 838, п. 1 ст. 839 ГК России). В пересматриваемой ситуации по условиям договора проценты выплачиваются единовременно при возврате вклада (п. 2 ст. 839 ГК России).
В этом случае при досрочном расторжении договора ставка, согласно условиям договора, уменьшается до 1%, что не противоречит требованиям ст. 837 ГК России.


Бухучёт


Депозитные вклады учитываются в составе денежных вложений организации (п. п. 2, 3 Положения по бухучёту "Учет денежных вложений" ПБУ 19/02, утвержденного Приказом Министерства финансов России от 10.12.2002 N 126н).
Инструкцией по применению Замысла счетов бухучета денежно-хозяйственной деятельности организаций, утвержденной Приказом Министерства финансов России от 31.10.2000 N 94н, для учета денежных вложений рекомендован счет 58 "Денежные вложения", а для учета депозитных вкладов - счет 55 "Особые счета в банках", субсчет 55-3 "Депозитные счета". Так, организация может предусмотреть в своем рабочем замысле счетов любой из названных выше счетов. Выбор конкретного счета организации нужно закрепить в учетной политике (п. 7 Положения по бухучёту "Учетная политика организации" (ПБУ 1/2008), утвержденного Приказом Министерства финансов России от 06.10.2008 N 106н). Увидим, что независимо от используемого организацией счета депозитный вклад отражается в бухгалтерской отчетности в составе денежных вложений.
Доходы в виде процентов, предусмотренных контрактом вклада, учитываются в составе других доходов (п. 34 ПБУ 19/02, п. п. 4, 7 Положения по бухучёту "Доходы организации" ПБУ 9/99, утвержденного Приказом Министерства финансов России от 06.05.1999 N 32н). Согласно п. 16 ПБУ 9/99 проценты, полученные за предоставление в пользование финансовых средств организации, начисляются за любой истекший отчетный период в соответствии с условиями договора. Из рекомендаций Министерства финансов России следует, что доходы в виде процентов должны признаваться в суммах причитающихся поступлений в течение срока договора равномерно вне зависимости от того, когда практически они будут получены (Письмо Министерства финансов России от 24.01.2011 N 07-02-18/01 "Советы аудиторским организациям, личным аудиторам, аудиторам по проведению аудита годовой бухгалтерской отчетности организаций за 2010 год").
В этом случае организация образовывает промежуточную бухгалтерскую отчетность каждый месяц, другими словами отчетными периодами являются месяц, два месяца и без того потом до окончания года (п. 6 ст. 3, ч. 5 ст. 13, ч. 4, 6 ст. 15 закона от 06.12.2011 N 402-ФЗ "О бухгалтерском учете"). Значит, доходы в виде процентов будут считаться каждый месяц на последнее число соответствующего месяца, и на дату прекращения договора вклада исходя из ставки, согласованной в контракте.
В бухгалтерском учете начисление причитающихся к получению процентов организация отражает по дебету счета 76 "Расчеты с различными дебиторами и кредиторами" и кредиту счета 91 "Другие доходы и затраты", субсчет 91-1 "Другие доходы" (Инструкция по применению Замысла счетов).
В этом случае организация расторгает контракт вклада до окончания срока его действия, в связи с чем снижается ставка и уменьшается доход в виде процентов согласно соглашению вклада. Наряду с этим в бухгалтерском учете сумма признанного дохода подлежит корректировке (п. 6.4 ПБУ 9/99).
На момент признания в учете дохода в виде процентов по депозиту у организации не было намерения досрочно расторгать контракт, исходя из этого признание дохода в большей сумме не рассматривается в качестве ошибки и не используются нормы Положения по бухучёту "Исправление ошибок в бухгалтерском учете и отчетности" (ПБУ 22/2010), утвержденного Приказом Министерства финансов России от 28.06.2010 N 63н (п. 2 ПБУ 22/2010).
В этом случае контракт расторгнут в марте этого года, наряду с этим часть признанного дохода (проценты, начисленные за декабрь прошлого года) сформировала денежный результат прошлого года. Думаем, что излишне признанная в декабре прошлого года сумма дохода может быть отражена в марте этого года в составе других затрат как убыток прошлых лет, признанный в отчетном году (п. 11 Положения по бухучёту "Затраты организации" ПБУ 10/99, утвержденного Приказом Министерства финансов России от 06.05.1999 N 33н).
Сумма процентов, излишне признанная доходом в этом году, в бухгалтерском учете может быть скорректирована сторнировочной записью по дебету счета 76 и кредиту счета 91, субсчет 91-1.


Налог на прибыль организаций


В налоговом учете средства, зачисленные на депозит , и возвращенная банком сумма вклада не учитываются при исчислении налога на прибыль (пп. 10 п. 1 ст. 251, п. 12 ст. 270 Налогового кодекса РФ).
Проценты, причитающиеся организации по депозитному вкладу, учитываются в составе внереализационных доходов (п. 6 ч. 2 ст. 250 НК РФ). Сумма признаваемого дохода определяется исходя из установленной условиями договора ставки и срока действия договора в отчетном периоде (абз. 2 п. 4 ст. 328 НК РФ).
Датой признания этого дохода при способе начисления является последнее число каждого месяца, и дата прекращения действия договора вклада независимо от предусмотренной контрактом даты выплаты финансовых средств (п. 6 ст. 271, абз. 3 п. 4 ст. 328 НК Российской Федерации).
В этом случае в связи с досрочным расторжением договора организация получает доход в виде процентов согласно соглашению вклада в меньшей сумме. Исходя из этого ей нужно найти сумму излишне начисленных процентов, признанных ранее в целях налога на прибыль в составе внереализационных доходов на основании п. 6 ч. 2 ст. 250 НК РФ. Указанная сумма определяется на последнее число каждого месяца как отличие между суммой процентов, начисленных и учтенных в составе внереализационных доходов, и суммой процентов, начисленных по фактической ставке при досрочном расторжении договора вклада. Аналогичный вывод возможно сделать из Письма Министерства финансов России от 19.12.2012 N 03-03-06/1/663. В нем указано, что в течение срока действия договора вклада проценты отражаются исходя из ставки, используемой ко всему сроку действия договора вклада, а не из ставки, используемой в случае досрочного расторжения такого договора.
821,92
Бухгалтерская справка-расчет
Бухгалтерские записи 31 января
Начислены проценты за январь <*>


(3 000 000 x 10% / 365 x 31)
76
91-1
25 479,45
Контракт вклада,


Бухгалтерская справка-расчет
При кассовом способе:


Отражено ОНО


(25 479,45 x 20%)
68
77
5 095,89
Бухгалтерская справка-расчет
Бухгалтерские записи 28 февраля
Начислены проценты за февраль <*>


(3 000 000 x 10% / 365 x 28)
76
91-1
23 013,70
Контракт вклада,


Бухгалтерская справка-расчет
При кассовом способе:


Отражено ОНО


(23 013,7 x 20%)
68
77
4 602,74
Бухгалтерская справка-расчет
Бухгалтерские записи 31 марта
Начислены проценты за март <*>


(3 000 000 x 1% / 365 x 31)
76
91-1
2 547,95
Контракт вклада,


Бухгалтерская справка-расчет
Получены финансовые средства от кредитной организации


(3 000 000 + 3 000 000 x 1% / 365 x 95) <*>, <**>
51
76,


58


(55-3)
3 007 808,22
Выписка банка по расчетному счету
При кассовом способе:


Уменьшено ОНО <*>, <***>


((3 000 000 x 1% / 365 x 5 + 3 000 000 x 1% / 365 x 59) x 20%)
77
68
1 052,05
Бухгалтерская справка-расчет
СТОРНО
Скорректирована сумма дохода, излишне признанного в этом году <*>


(3 000 000 x (10% - 1%) / 365 x 59)
76
91-1
43 643,84
Бухгалтерская справка-расчет
При кассовом способе:


СТОРНО


Скорректировано ОНО


(43 643,84 x 20%)
68
77
8 728,77
Бухгалтерская справка-расчет
Сумма дохода, излишне признанного в декабре прошлого года, отражена в составе убытков прошлых лет <*>


(3 000 000 x (10% - 1%) / 365 x 5)
91-2
76
3 698,63
Бухгалтерская справка-расчет
При кассовом способе:


Списано ОНО


(3 698,63 x 20%)
77
99
739,73
Бухгалтерская справка-расчет
При кассовом способе:


Отражено ПНО


(3 698,63 x 20%)
99
68
739,73
Бухгалтерская справка-расчет


<*> В данной консультации исходим из того, что прошедший и текущий годы не являются високосными.ку организация правомерно начислила проценты исходя из действовавших в то время условий договора. Помимо этого, в пересматриваемой ситуации не случилось занижения суммы налога на прибыль, подлежащей уплате за прошедший год. Следовательно, организация не обязана сдавать уточненную декларацию за прошедший год (п. 1 ст. 81, п. 1 ст. 54 НК РФ). Думаем, что сумма излишне начисленных в прошедшем сезоне процентов по депозитному вкладу может быть признана организацией в этом году в составе внереализационных затрат на основании пп. 1 п. 2 ст. 265 НК РФ. По данному вопросу см. Письма Министерства финансов России от 23.09.2013 N 03-03-06/2/39244, от 23.01.2012 N 03-03-06/1/24, от 26.08.2011 N 03-03-06/1/526.
На сумму процентов, излишне признанных доходом в этом году, в регистры налогового учета нужно внести соответствующую корректировку.
Датой признания дохода в виде процентов при кассовом способе является дата поступления финансовых средств (п. 2 ст. 273 НК РФ). Так как в доходы включаются практически полученные суммы, то в налоговом учете никаких корректировок не производится.


Использование ПБУ 18/02


При применении в налоговом учете способа начисления отличий между данными бухгалтерского и налогового учета не появляется.
При применении в налоговом учете кассового способа доход в виде процентов рассказать о бухгалтерском учете каждый месяц до момента расторжения договора вклада, а в налоговом учете - на дату фактического получения процентов. Исходя из этого на дату признания процентов в бухгалтерском учете образуются налогооблагаемая временная отличие (НВР) в сумме начисленных, но не уплаченных процентов и соответствующее ей отложенное налоговое обязательство (ОНО) (п. п. 12, 15 Положения по бухучёту "Учет расчетов по налогу на прибыль организаций" ПБУ 18/02, утвержденного Приказом Министерства финансов России от 19.11.2002 N 114н). Сумма ОНО отражается по дебету счета 68 "Расчеты по налогам и сборам" и кредиту счета 77 "Отложенные налоговые обязательства" (Инструкция по применению Замысла счетов).
При выплате процентов банком в случае досрочного расторжения договора вклада и включении их в состав доходов для целей налогообложения прибыли указанные НВР и ОНО частично уменьшаются (погашаются) (п. 18 ПБУ 18/02).
В этом случае проценты выплачены банком по сниженной ставке. Поэтому в учете корректируется сумма признанных НВР и ОНО. Наряду с этим на основании п. 18 ПБУ 18/02 производятся следующие записи: по дебету счета 77 и кредиту счета 99 "Прибыли и убытки" (на сумму ОНО, которая относится к излишне признанному доходу в прошедшем сезоне); сторнировочная запись по дебету счета 68 и кредиту счета 77 (в части ОНО, относящегося к излишне признанному доходу в этом году).
Помимо этого, в учете появляются постоянная отличие в сумме признанного в бухгалтерском учете другого расхода и постоянное налоговое обязательство (ПНО) (п. п. 4, 7 ПБУ 18/02).


В случае если проценты начисляются по формуле сложных процентов (т.
На наш взор, в данной ситуации у организации не появляется обязанности вносить исправления в налоговый учет прошлого года, посколье. проценты начисляются на сумму вклада (депозита) с учетом ранее начисленных процентов), то они отражаются на счете 58 на отдельном аналитическом счете, к примеру "Начисленные ставки по вкладу (депозиту)", так как удовлетворяют условиям признания их денежными вложениями, приведенным в п. 2 ПБУ 19/02.
<**> Где 95 дней - фактическое количество календарных дней действия договора вклада, из которых 5 дней и 90 дней - количество календарных дней действия договора в прошлом и текущем годах соответственно.
<***> Где 59 дней - фактическое количество календарных дней действия договора вклада за период с 1 января по 28 февраля этого года включительно.


Содержание операций
Дебет
Кредит
Сумма, руб.
Первичный документ
Бухгалтерская запись 26 декабря
Отражено перечисление средств на депозит
58


(55-3)
51
3 000 000
Контракт вклада,


Выписка банка по расчетному счету
Бухгалтерские записи 31 декабря
Начислены проценты за декабрь <*>


(3 000 000 x 10% / 365 x 5)
76
91-1
4 109,59
Контракт вклада,


Бухгалтерская справка-расчет
При кассовом способе:


Отражено ОНО


(4 109,59 x 20%)
68
77

Monday, September 25, 2017

Суд признал банк «Легион» банкротом


По заявлению ЦБ, Арбитражный суд Москвы признал банкротом столичный банк "Легион", который пару месячев назад входил в топ-200 России по размерам активов.
Решение судья Наталья Фатеева приняла еще 8 сентября, но полностью его изготовили лишь через несколько недель (дело № А40-129253/2017).
"Легион" не выполнял законы о банковской деятельности и акты Нацбанка, его капитал стал ниже 2% и меньше уставного, исходя из этого регулятор отозвал у него лицензию и обратился в суд с заявлением о банкротстве кредитной организации.
Позднее Национальный банк понял, что незадолго до отзыва лицензии из "Легиона" пропали 730 миллионов рублей. и кредитные документы заемщиков. Согласно точки зрения ЦБ, эти действия содержат состав уголовного правонарушения.
За время работы в банке временной администрации к "Легиону" было предъявлено 417 требований кредиторов как от юридических, так и от физических лиц общей стоимостью 676 миллионов рублей., из них в реестр требований попали 222 кредитора общей стоимостью 525 миллионов рублей., в частности требования трех физлиц на 3 миллионов рублей.
"Дыра" в капитале банка, другими словами отличие между его активами и обязательствами, оценивается в 9,4 млрд руб. Суд открыл в отношении него конкурсное производство на год, назначив Агентство по страхованию вкладов управляющим, и обязал управление временной администрации в течение трех дней передать документацию банка, печати, штампы и т. д. конкурсному управляющему.

Tuesday, September 12, 2017

Частным инвесторам предоставит шанс нарастить вложения в экономику

NicoElNino / Shutterstock.com
Министр финаннсов России подготовил проект1 закона, которым предлагается увеличить сферу применения частных инвестиций посредством особых инвестиционных контрактов. Такие договора Сейчас употребляются лишь для индустрии гражданского назначения. Со своей стороны правительство желает увеличить территорию их применения в других секторах экономики методом снятия законодательных запретов и ограничений для физических и юрлиц в сфере предпринимательской и другой экономической деятельности. И за счет введения норм, приводящих к повышению ранее предусмотренных законодательством РФ и иными нормативными правовыми актами затрат физических и юрлиц в сфере предпринимательской и другой экономической деятельности. Наряду с этим правительство России готово софинансировать проекты с частниками в сумме не более 200 миллионов рублей. в год, а в ответ ожидает инвестиций в размере не менее 1 млрд руб.

Для участников таких проектов предлагается обнулить ставку по налогу на прибыль (2%), подлежащую зачислению в бюджет (п. 1 ст. 284 Налогового кодекса).

Как отмечается в документе, Сейчас требуется повышение доли участия частного капитала в российской экономике, которое не может быть замещено мерами отраслевой господдержки.

Одновременно с этим рост объемов частных инвестиций в экономику через намерено созданный механизм особых инвестиционных контрактов ограничен сферой индустрии гражданского назначения, и сроком действия особых инвестиционных контрактов.

Помимо этого, отсутствуют четкие механизмы применения мер ответственности за неисполнение сторонами особых инвестиционных контрактов принятых обязательства и мер стимулирования по отношению к инвестору – стороне особого инвестиционного договора.

В следствии регулирования должны быть решены следующие задачи:
  • расширен список отраслей, в рамках которых могут быть заключены особые инвестиционные договора;
  • увеличен срок действия такого договора;
  • уточнены требования к проектам и инвесторам, претендующим на их заключение;
  • закреплены правила инвестиционной деятельности в рамках данных контрактов;
  • найдена гражданско-правовая ответственность сторон обязательств;
  • уточнено положение о защите инвестора от изменений законодательства в течение срока договора.
Принятие документа и подзаконных актов к нему намечено на 2018 год.

Суд подтвердил долг предпринимателя Мотылева перед офшором в размере 2,3 млрд руб

Арбитражный суд Москвы удовлетворил заявление компании Camilla Properties Limited (Английские Виргинские острова) о включении долга перед ней в размере 2,3 миллиарда рублей в реестр требований кредиторов находящегося в процедуре банкротства предпринимателя Анатолия Мотылева, говорится в определении суда.

Наличие данной задолженности, как отметил арбитраж, подтверждено представленными заявителем доказательствами, то есть вступившим в законную силу решением Хамовнического райсуд Москвы от 26 декабря 2016 года.
Столичный арбитраж ранее отложил на 27 сентября рассмотрение заявления компании "Флауари девелопментс Лимитед" о признании банкротом Мотылева. Помимо этого, денежный управляющий имуществом Мотылева просит о введении процедуры реализации имущества предпринимателя.
Арбитражный суд Москвы в мае удовлетворил заявление Алексея Грудцина, который является денежного управляющим имуществом Мотылева, об истребовании у ЗАГСа информации о наличии у предпринимателя детей, его домашнем положении и гражданах, находящихся у него на иждивении.
Суд 6 февраля по заявлению компании "Флауари девелопментс Лимитед" ввел процедуру реструктуризации долгов в отношении Мотылева. Задолженность предпринимателя перед заявителем образовывает 974 миллиона рублей. Компания подала в суд заявление о банкротстве Мотылева 22 июля 2016 года, но первоначально оно было оставлено без движения. Как указал суд, компания не представила доказательств внесения на депозит суда финансовых средств на выплату вознаграждения денежному управляющему в размере, равном фиксированной сумме вознаграждения управляющего. После устранения нарушений суд принял заявление компании к производству.
Центробанк (ЦБ) РФ 24 июля 2015 года отозвал лицензии сразу у четырех банков, подконтрольных ранее Мотылеву, — "Российского кредита", "Тульского промышленника", М Банка и АМБ Банка. Арбитражные суды признали эти кредитные организации несостоятельными (банкротами).
Регулятор 1 сентября 2015 сказал, что, по предварительной оценке, общая "дыра" в капитале банков, входивших в банковскую группу Мотылева, оценивается в сумму более 100 миллиардов рублей. В ходе проверки качества активов банков и входящих в состав группы НПФ регулятор установил, что проводимые в группы операции осуществлялись с целью сокрытия информации о настоящем денежном положении банков и пенсионных фондов, и о выводе активов.
В мае 2016 года поступила информация, что Басманный суд столицы арестовал имущество Мотылева. Под арест попали, например, пару квартир и земельные наделы в Одинцовском районе Подмосковья. По данным деловым изданиям, Мотылев является фигурантом дела о мошенничестве в очень большом размере.
Согласно данным источников издания, родных к следствию, речь заходит о махинациях на сумму более одного миллиарда рублей в подконтрольном Мотылеву М Банке. Сообщается, что эти деньги были якобы переведены со счетов реально действующих компаний в М Банке в компании-однодневки, обналичены и украдены. По мнению следователей, вывод активов из М Банка осуществлялся в интересах "конечного хозяина", и неких неизвестных.

Thursday, September 7, 2017

Генеральная прокуратура выпустила книгу о законодательстве в Интернете


Глава Главного управления по надзору за выполнением федерального законодательства Анатолий Паламарчук выпустил книгу "Прокурорский надзор за выполнением законодательства в Интернете". С ее текстом возможно ознакомиться на сайте Генеральной прокуратуры.
"Содержащихся в книге сведения, сделанные в ней оценки и выводы закладывают фундаментальную базу предстоящего развития интенсивности и качества прокурорского надзора в Интернете", – комментирует пресс-служба прокуратуры.
В книге выделены главы, посвященные зарубежному опыту, особенное внимание уделяется экстремизму, защите детей от страшной информации и противодействию киберпреступности. Описывается опыт надзора в сфере законодательства о защите персональных данных и прав на интеллектуальную собственность.
"Сеть Интернет как явление планетарного масштаба на современном этапе перестает находиться вне правового поля", – делает вывод Анатолий Паламарчук.

Wednesday, September 6, 2017

Готовится форма уведомления о получении налоговых документов на бумаге

Andrei_R / Shutterstock.com
ФНС России создала форму и формат уведомления о необходимости получения документов на бумажном носителе. Таковой документ требуется гражданам, имеющим персональный кабинет на сайте налоговой службы и желающим получать документы из налогового органа в бумажном формате.
Документом также предполагается признать потерявшим силу приказ ФНС России от 8 июня 2015 г. № ММВ-7-17/231@ "Об утверждении формы и формата уведомления об применении (об отказе от применения) личного кабинета плательщика налогов, и порядка и сроков его направления в налоговые органы физическими лицами").

Отметим, что персональный кабинет плательщика налогов употребляется налогоплательщиками-физлицами для получения от налогового органа документов и передачи в налоговый орган документов (информации), сведений в электронной форме (п. 2 ст. 11.2 Налогового кодекса).

Для получения от налоговых органов документов, применяемых ими при реализации своих полномочий, на бумажном носителе налогоплательщик-физлицо, получивший доступ к личному кабинету плательщика налогов, направляет в любой налоговый орган по своему выбору уведомление о необходимости получения документов на бумажном носителе.
Выяснить, как завести персональный кабинет плательщика налогов на сайте ФНС России, возможно в "Энциклопедии решений. Налоги и взносы" интернет-версии системы ГАРАНТ. Получите полный доступ на трое суток безвозмездно!
Наряду с этим ст. 11.2 НК РФ не предусмотрено направление налогоплательщиком в налоговый орган уведомления только в электронной форме через персональный кабинет плательщика налогов и не предусмотрен иным образом запрет на представление в налоговый орган такого уведомления на бумажном носителе (к примеру, по аналогии с положением о непредставлении налоговыми органами документов на бумажном носителе).

Thursday, August 3, 2017

Увольнение при ликвидации организации, пошаговая инструкция 2017


Ликвидация предприятия ведет к полному прекращению его деятельности. Благодаря этого трудовые договора с сотрудниками расторгаются. В этой статье мы приведем пошаговую инструкцию и поведаем, в каком порядке происходит увольнение в связи с ликвидацией организации.

Обратимся к законодательству


Согласно п.1 ч.1 ст. 81 ТК РФ, договор с сотрудником может быть расторгнут в связи с ликвидацией предприятия. В этом случае трудовые договора расторгаются абсолютно со всеми работниками, включая беременных дам, одиноких матерей, ветеранов и представителей других групп, пользующихся дополнительными трудовыми гарантиями. Процедура расторжения трудовых отношений с работниками в случае ликвидации предприятия имеет несколько шагов, которые мы рассмотрим потом.


Ликвидация предприятия, порядок действий увольнения сотрудников


Шаг 1. Принимаем решение о ликвидации компании


Самостоятельно решение о ликвидации компании принимает лишь единственный соучредитель. В случае если в ней пару соучредителей, то решение о ликвидации принимается на общем собрании. Решение считается принятым, в случае если за него проголосовали все участники общества.


После оформления решения о ликвидации компании все полномочия по сотрудничеству с трудящимися переходят к намерено сформированной комиссии по ликвидации. Именно она будет руководить компанией вплоть до момента внесения в ЕГРЮЛ сведений о прекращении существования последней.


Шаг 2. Уведомляем профсоюз


В случае если на предприятии имеется профсоюз, этот орган следует известить о принятом решении. Для этого минимум за три месяца до грядущей ликвидации предприятия в профсоюз направляется соответствующее уведомление.


Шаг 3. Уведомляем трудящихся


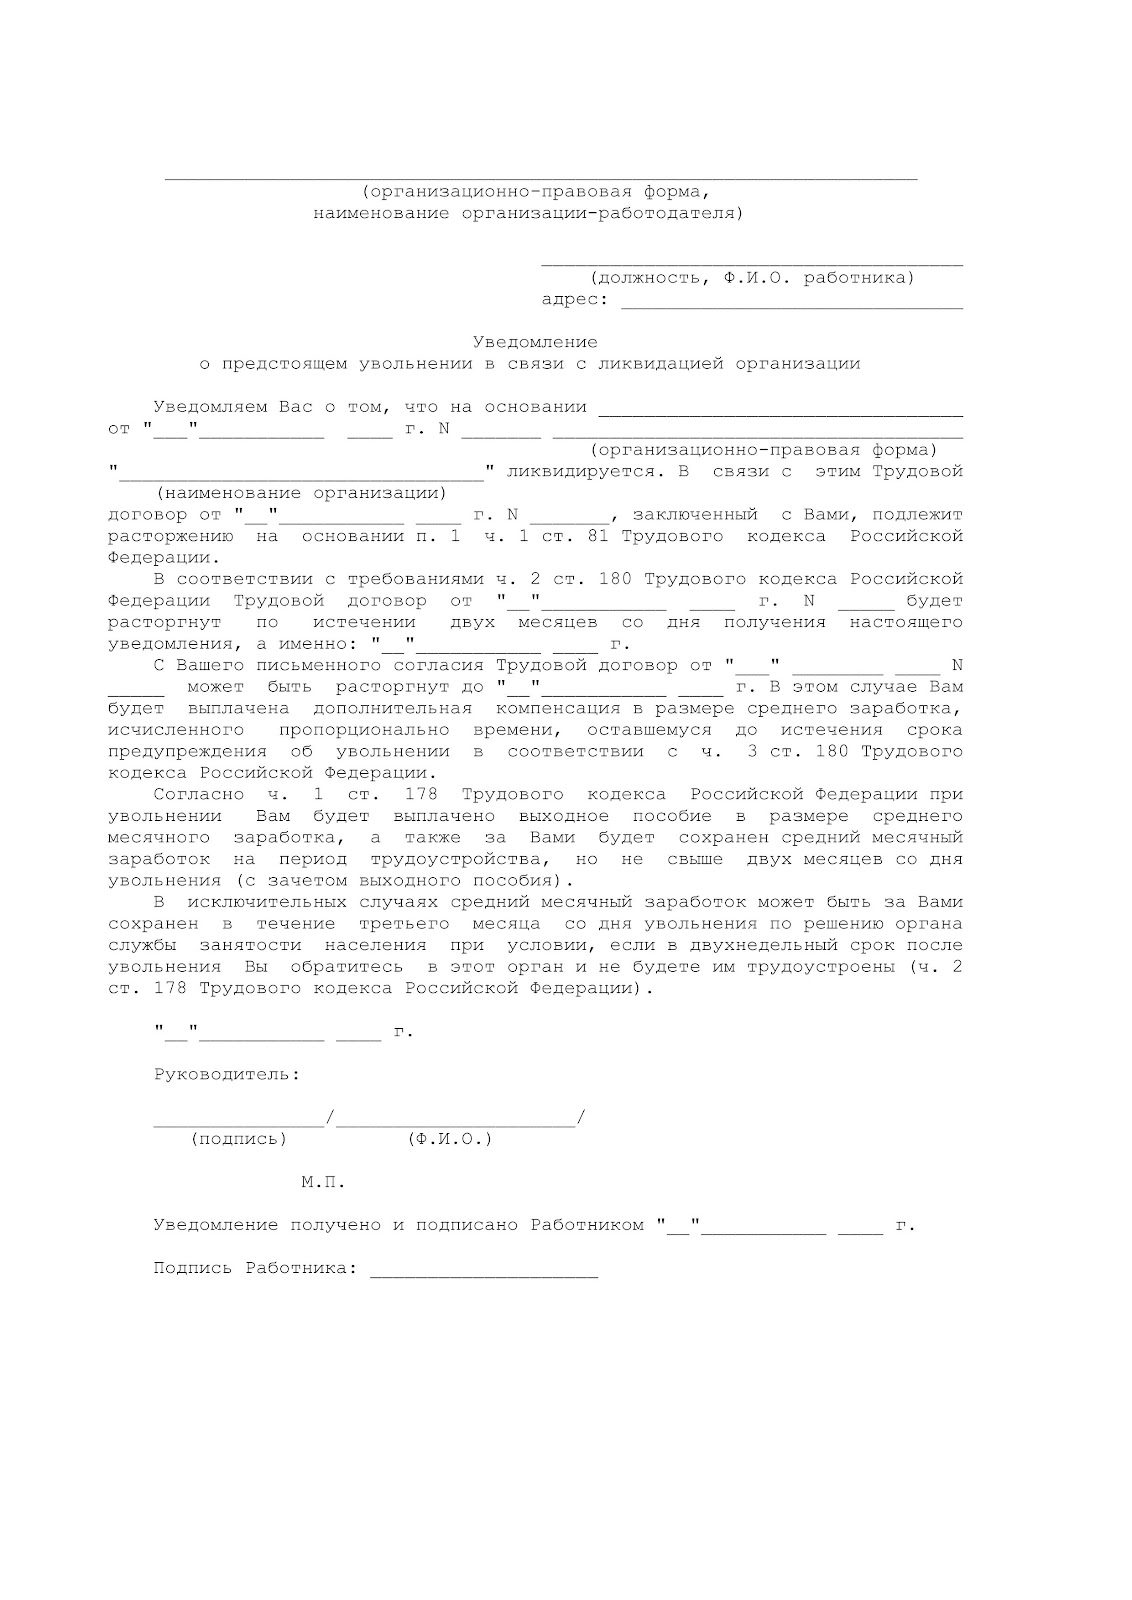
uvedomlrnie-rabotnika.jpg


В случае если происходит ликвидация организации, увольнение сотрудников начинается с того, что им вручается уведомление об увольнении. Согласно ч. 2 ст. 180 ТК РФ, работодатель обязан предупредить трудящихся о неприятном событии под подпись не менее чем за 2 месяца. Это правило действует в отношении всех сотрудников.


Но при заключении с гражданином срочного трудового договора на срок до 2 месяцев направление письменного предупреждения происходит за 3 дня до даты сокращения. При контракте на исполнение сезонных работ направление письменного предупреждения сотрудника происходит за 7 дней.


Документ составляется в двух экземплярах. Один экземпляр направляется сотруднику, а второй, на котором последний расписался и указал дату, — остается у нанимателя. Со следующего дня начинается отсчет двухмесячного срока.


В случае если сотрудник отказывается подписывать документ, работодатель должен составить об этом особый акт. Акт подписывают представители работодателя и любой другой сотрудник. В этом случае течение двухмесячного срока начинается со дня, следующего за днем составления акта.


По окончании двух месяцев после вручения уведомления об увольнении работодатель вправе издать приказ об увольнении работника ликвидируемого предприятия. Приказ издается по форме № Т-8.


После того как работник под подпись ознакомится с приказом об увольнении, в его трудовую книжку вносится запись о прекращении трудового договора на основании пункта 1 части 1 статьи 81 ТК РФ.


Шаг 4. Информируем в службу занятости населения о ликвидации компании


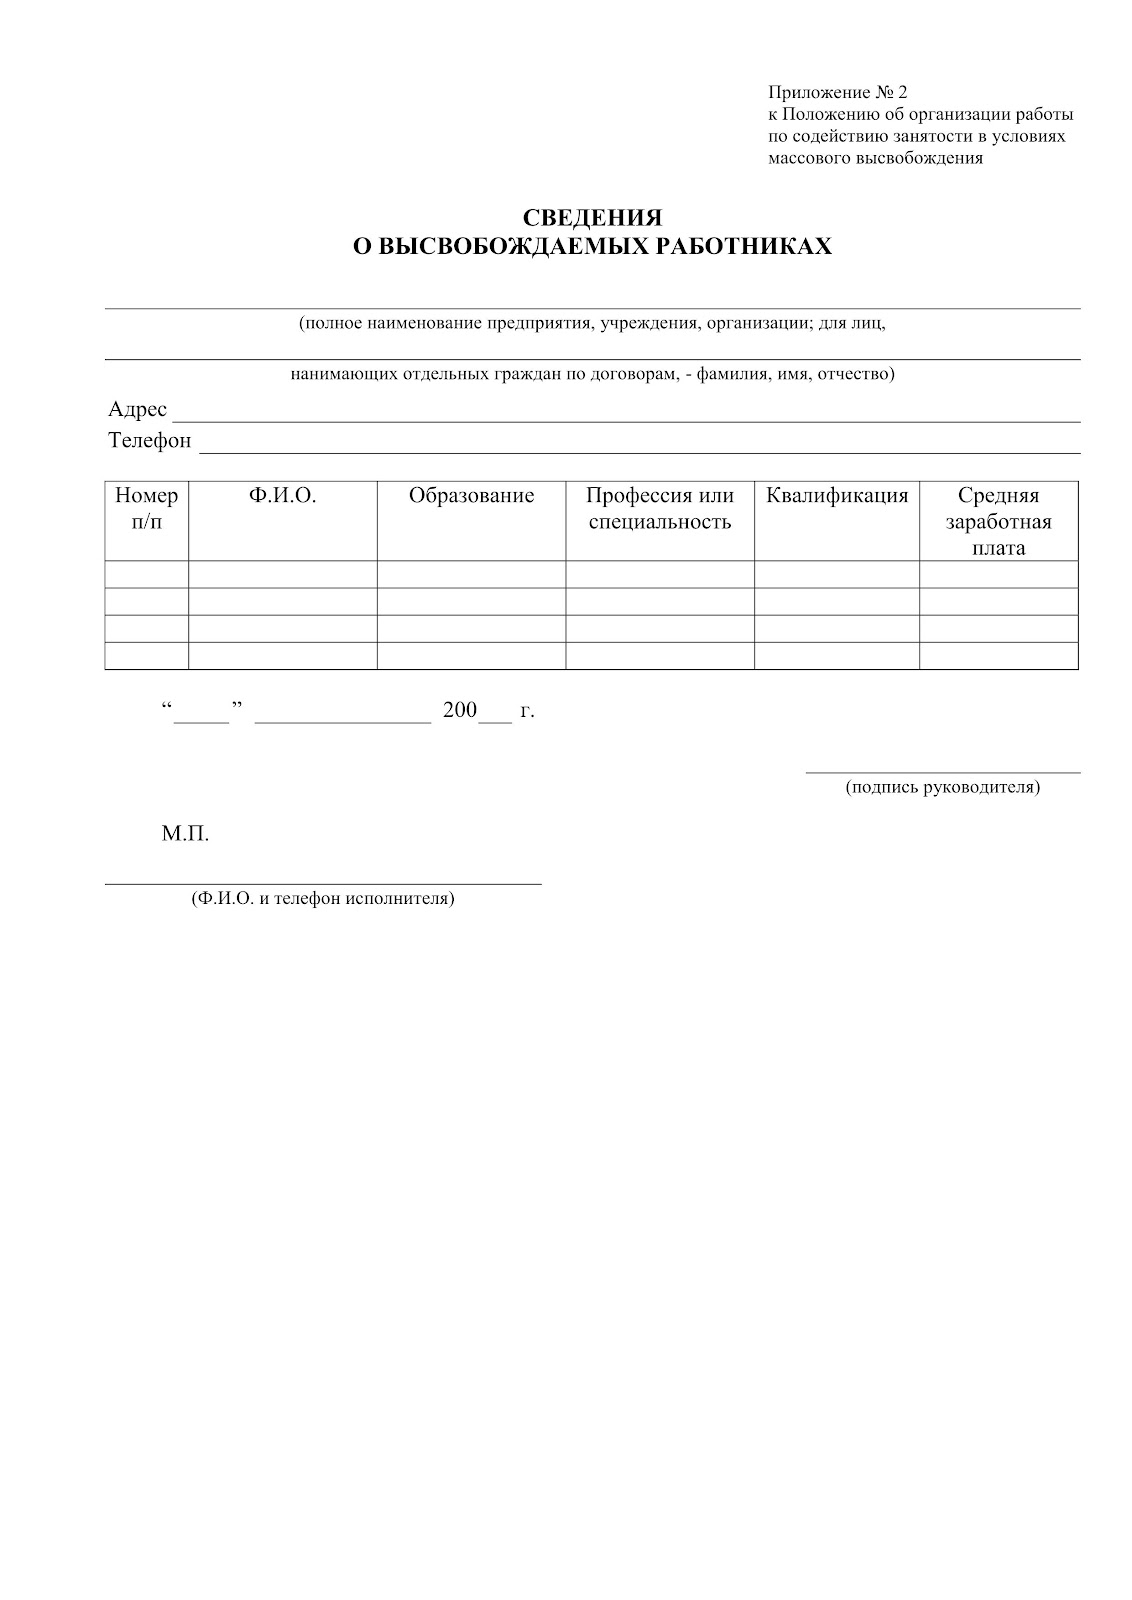
Не позднее 2 месяцев до даты увольнения сотрудников готовится и направляется письменное уведомление в территориальное подразделение службы занятости. Согласно Письму Роструда от 26.09.2016 N ТЗ/5624-6-1 уведомление возможно оформить в свободной форме, но возможно воспользоваться формой (Приложение 2), утв.Распоряжением Правительства от 5 февраля 1993 г. N 99.


uvedomlrnie-sluzgbi-zanyatosti.jpg


Шаг 5. Увольняем сотрудников, захотевших уйти раньше


Потом разрываются договора с работниками, изъявившими желание уйти из компании до истечения 2-месячного срока с момента уведомления. Для этого сотрудник должен обратиться к работодателю с соответствующим заявлением. Такое увольнение — право работодателя, но реализуется оно лишь при согласии работника.


Работодатель должен выплатить сотруднику финансовую компенсацию. Она рассчитывается исходя из его среднего дохода пропорционально времени, оставшемуся до окончания действия 2-месячного срока между датой и уведомлением грядущего увольнения.


Шаг 6. Увольняем остальных работников


По окончании 2-месячного срока с момента уведомления оформляется единый приказ об увольнении всех работников либо отдельные распоряжения (форма Т-8) — в соответствии с замыслом-графиком увольнений. С приказом любой увольняемый сотрудник знакомится под роспись.


Кадровик вносит информацию о прекращении рабочих отношений в личную карточку сотрудника и в трудовую книжку. Запись об увольнении в этом случае будет звучать следующим образом: "Выгнан с работы в связи с ликвидацией организации, пункт 1 части 1 статьи 81 Трудового кодекса РФ". В последний трудовой день работнику выдают на руки трудовую книжку, справку о доходе за последние 2 года и иные документы, связанные с работой. Также в день увольнения сотрудники получают денежный расчет.


Довольно много вопросов вызывает увольнение беременной при ликвидации организации. Как мы знаем, государство предоставляет будущим матерям и дамам, воспитывающим малышей, гарантии. В частности, выгнать с работы такого работника наниматель по собственной инициативе не имеет права. Но случай с ликвидацией предприятия является исключением, потому, что нет организации — нет и рабочего места. При ликвидации компании будущую маму увольняют на общих основаниях. Это значит, что она не имеет никаких назначенных страной льгот и дополнительных компенсаций. Увольнение декретницы в связи с ликвидацией предприятия происходит в том же порядке.


Шаг 7. Оформляем выплаты сотрудникам


Согласно ст. 140 ТК РФ, в последний трудовой день сотрудники ликвидируемого предприятия должны получить:


  • зарплату за практически отработанные дни;
  • компенсацию за неиспользованный отпуск;
  • выходное пособие, равное заработной не учитывая премий и надбавок (статья 178 ТК РФ).


Но на этом взаимоотношения сотрудников с работодателем не заканчиваются — в соответствии со статьей 178 ТК РФ выходное пособие выплачивается выгнанным с работы работникам еще 2 месяца. Эта гарантия предусмотрена для материальной поддержки выгнанных с работы работников до их трудоустройства. Те, кому удастся отыскать новую работу раньше, с этого момента право на пособие утрачивают.


Срок оформления выходного пособия может быть продлен еще на месяц, если бывший сотрудник ликвидируемой компании не позднее чем через 2 недели после увольнения обратился в службу занятости, но за отведенные 2 месяца не смог трудоустроиться.


Шаг 8. Предоставляем в военкомат и в ФССП сведения об увольнении сотрудников


В случае если в организации имеется сотрудники, подлежащие воинскому учету, данные об их увольнении следует направить в территориальный военкомат. Это необходимо осуществить не позднее 2 недель с даты увольнения. Форму уведомления возможно получить в органе, куда предоставляются сведения (Приложение 9к Методическим рекомендациям Генштаба ВС РФ по ведению воинского учета в организациях).


uvedomlrnie-genshtaba.jpg


При наличии в организации работников, в отношении которых действуют аккуратные документы, информацию об их увольнении без промедлений, чтобы не было штрафа, направляются в территориальное подразделение ФССП, где ведется аккуратное производство. А аккуратные документы подлежат возврату.


Бланк для уведомления работника


Скачать


Бланк уведомления службы занятости


Скачать


Бланк уведомления военкомата и службы судебных приставов


Скачать